核心要点
标普500再度逼近历史新高,本轮行情依靠少数固定板块领涨。
一篇关于扎克伯格的文章,精炼概括了市场看多Meta人工智能战略的核心理由。
X世代(GenX)这批“重温旧剧的一代”,总热衷于寻找当前市场与过往周期之间的相似之处。
海边遇到强劲离岸暗流时,正确做法是横向游,平行于海岸线,游到脱离离岸强流拉扯的区域。
股市似乎正在执行这样一套谨慎且有耐心的操作。数月来市场“承压但不崩盘”,标普500指数始终距离历史高点不远;而暗流持续冲击那些最容易受高油价、利率上行、居民消费疲软影响的板块:非必需消费品、工业股,近期银行股也承压。
与此同时,半导体板块与绝大多数大型科技平台股经历休整:市场担忧AI领域过度投入,削弱投资者信心,板块估值被压缩。
周一这场由大型科技AI落地标的带动的强势上涨,是否意味着市场即将摆脱整个夏季的横盘停滞?“算力采购方(超大规模云厂商)”与“供应商(AI硬件厂商)”能否一同持续上涨,而不只是短暂反弹数日?
上周我曾描述当前市场格局:趋势仍在延续,但担忧情绪不断累积:
“标普500数月横盘震荡,依靠快速板块轮动实现市场自救。自6月1日起指数原地踏步,但期间相对历史高点最大回撤不超过3%。自8月4日创下新高的单日大涨之后,指数几乎全程运行在当日行情区间之内。市场广度持续走弱,但这也意味着内部超卖状态不断累积。季节性因素带来压力,这点市场人尽皆知。多数指标显示机构仓位已经有所回落。”
纳斯达克综合指数周一暴涨2%,似乎印证了高盛美洲执行服务主管约翰・弗劳上周五在《收盘钟声・加长版》节目中的观点:专业投资者仓位偏轻、纳指个股空头持仓较高,叠加盈利动能持续,年末市场的风险收益比有所改善。
Meta推出MuseAI智能体应用、Nebius上调AI算力租赁价格,两大事件点燃相关AI个股的买盘热潮。
这里存在典型的先进先出节奏:半导体板块在6月末就见顶,远早于大盘。费城半导体指数经历惨烈30%回撤,两个月震荡无明确趋势;最近几日终于突破下行通道,站上50日均线。
过去几周市场弥漫“AI前沿发展引发恐慌”的论调,大量讨论大模型可能导致人类灭绝,这场情绪压力测试,或许已经充分消化科技板块风险,为进一步反弹铺路。这类似今年2月的恐慌:Citrini研究发布耸人听闻的情景分析,宣称“软件行业末日将至”,本就敏感的板块遭受冲击,而该报告发布时点,恰好靠近软件股阶段低点,而非前期高点。
表面看信号偏积极,但尚不能断定上涨动能已经全面回归。上周五刚完成季度期权到期,周一的行情中,战术交易员对于Meta和高弹性半导体带动的上涨仓位不足,于是匆忙抢购看涨期权;这种脉冲式买盘,同样可能快速消退。费城半导体指数距离前期高点仍下跌15%,Meta股价已经13个月未能创出新高。周一纽交所市场,标普500上涨1.5%,但全市场创出52周新低个股160只,仅29只创出新高。
市场依旧冷热不均、板块分化明显,不过依靠持续轮动展现韧性。
美联储周三加息后市场出现被动抛售,标普500短暂下探7500点,这一轮洗盘可谓恰逢其时。但美联储主席表态清晰:当前金融环境依旧过于宽松,可能还需要再收回一到两轮宽松刺激。而美债收益率下行、VIX恐慌指数跌破15,纳指再创新高,反而进一步推松金融条件。
BCA研究阐述了他们眼中的潜在走向:要么这轮紧缩周期较短,收益率几个月内见顶;要么经济过热,只有股市大幅回调之后债市才会企稳。无论哪种情景,股市安全垫都很薄,接下来行情必须依靠盈利增长驱动,而不能单纯依靠估值抬升。
11个月前标普500远期市盈率达到23倍时我就提到,应当假定在可预见的未来,股市整体估值大概率已经见顶。
市场正在消化二季度那种极致乐观情绪的顶点。美银与高盛上周表示,本季度交易业务与投行业务收入增速将放缓。散户风险偏好的顶点出现在6月末SpaceX的IPO。AI建设行情里的动量交易、杠杆资金与拥挤交易,很难回到6月的极端水平;当时那轮极致拥挤行情之后,SituationalAwareness对冲基金出现大幅平仓。
一轮进入第五年的成熟牛市,正在重新依赖少数熟悉的核心领涨板块,迎接又一个财报季:亮眼的利润增长,将面对本就预期很高的投资者群体。
市场温度指标
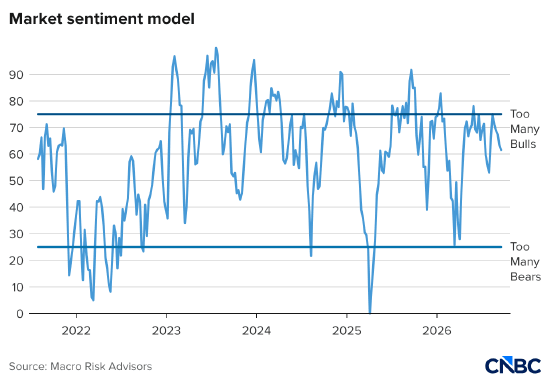
这个指标由约翰・科洛沃斯构建,综合多项数据,同时反映投资者言论与实际交易行为。
科洛沃斯解读最新数据:“虽然尚未出现同步抛售带来的真正恐慌性出清,但今夏投机高点之后,看多情绪持续降温,利空阻力有所减弱。直观来看,市场对本轮牛市依旧存在大量怀疑声音。”
华尔街见闻
《Colossus》对马克・扎克伯格的专访文章名副其实,全文约15000词,内容详实厚重。大量篇幅展现作者的近距离采访视角(详细描述作者等待采访扎克伯格、其父母与妻子的场景),铺垫较多。
但文章值得一读,它完整回顾Meta发展历程、科技圈对Meta褒贬反转、扎克伯格一系列战略转向,还精炼总结了市场看多MetaAI路线的逻辑,作者称观点综合自Meta外部人士:
“事实上,AI并非无所不能。它只是进行数学运算,解决人类有限的一部分问题,其余场景仅仅是好用、酷炫。Anthropic,以及程度较轻的OpenAI,始终很难接受这个现实。扎克伯格看得很清楚。他过去十年没有把公司比作曼哈顿计划,所以愿意推动AI落地,帮用户订机票、预约餐厅、修图。他会借助AI把服务用户的边际成本压至趋近于零,同时优化广告、推高营收。他利用广告业务产生的现金流,以及自建的数据中心、芯片与基础设施(而Anthropic和OpenAI需要付费租赁),在价格上压制对手。他的AI潜在用户基数达36亿人,这些普通用户并不在意某个模型是否比行业前沿落后半年。”
收盘随笔
X世代是第一代反复怀旧的一代人,属于现代媒体时代首批可以随时回看几十年电视、摇滚音乐经典内容的群体。
婴儿潮一代(以及更早一代人)看着电视长大,但当年没有大量重播节目库,不像X世代放学后、周末无限制反复刷老剧。摇滚乐诞生于他们青年时代,后续才出现大量模仿迭代作品。
我们一眼就能看出《辛辛那提WKRP电台》源自《玛丽・泰勒・摩尔秀》,又是《新闻电台》的前身;讲述鳏夫和孩子日常轻喜剧的《欢乐满屋》,只是《我的三个儿子》乃至《伯南扎的牛仔》一脉延续。涅槃乐队虽是创新者,但也汲取70年代朋克与60年代奇想乐队的养分。
层层叠叠的文化内容,让我们对作品之间的借鉴与模仿高度敏感,也执着寻找真正原创的东西。
这一代如今45–61岁、被不少人轻视的群体中的投资者,盯着屏幕观察市场走势,总不断找到和过往周期相似的剧情。在一部分人看来,AI牛市注定重演90年代互联网泡沫兴衰;也有人认为,当前大举借钱建设AI,是类似2008年那场信贷危机的早期苗头。我们多少次看到把70年代两轮通胀曲线和2020年后的通胀曲线叠图对比?
当然,投资者向来习惯参照历史经济与市场规律。我90年代报道华尔街时,当时也大量担忧地对比“漂亮50”那种少数成长股独领行情的时代,或是60年代末过热的科技投机。但当时这类类比更加小众,不像现在无处不在。
我同样也会引用历史周期来理解当下。但过度迷信历史剧本会重演,容易落入陷阱。
有一点值得乐观:科技股估值从未达到1999–2000年的巅峰,背后是企业盈利大幅增长。
信贷市场往往会提前预警经济内部隐患,但未必永远如此。
多轮通胀共振看起来吓人,但如今政策制定者掌握50年前的历史教训,而半个世纪前的决策者没有这份参考。
但不要默认“我们还没有到达历史极端周期的终点”。也许永远不会复刻。市场高点,完全可能在达到足以让所有人想起25年前那场大泡沫之前就出现。另一方面,90年代的部分极端估值,并没有阻挡本轮牛市继续走高。
观察这张股市集中度图表,我想到这一点。
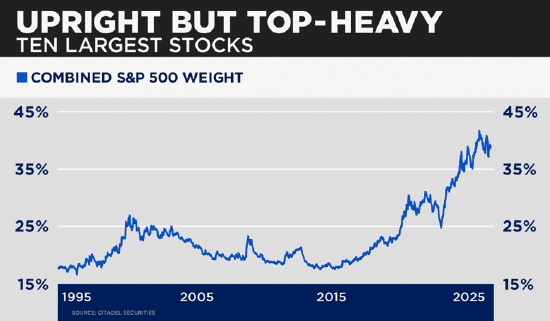
2020疫情驱动行情中,十大权重股总占比向2000年高点攀升,当时这张图广为传播,暗含警示:市场头部权重已经达到极致,股市大概率将迎来灾难。
熊市直到2022年才到来,而那次熊市并没有改变巨型市值公司主导市场的格局,如今大盘再度依靠巨头拉动。
未来某个时点市场必然会迎来回调。但在此之前,请记住一个典故:《欢乐时光》里,Fonzie踩着滑水板“跳鲨鱼”(jumptheshark,如今用来形容作品发展到极致后走向荒诞、盛极而衰),这个桥段出现在全剧11季中的第5季。
长富资本提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯